

Para controlar inventario en tiempo real hace falta que los seis movimientos que afectan las existencias queden registrados en el momento en que ocurren: la venta de mostrador, la venta en ruta, la recepción de mercancía del proveedor, las devoluciones, los traspasos entre sucursales y las mermas. Si uno solo de ellos se anota después, el inventario deja de estar actualizado.
De ahí viene la confusión más común con el término. El tiempo real no depende del software contratado, sino del punto más débil de la captura. Un sistema moderno alimentado con datos del día anterior muestra información del día anterior.
Controlar inventario en tiempo real significa que la existencia registrada de cada producto coincide con la existencia física en cualquier momento del día, sin esperar a un cierre ni a un conteo. Cada movimiento se captura donde sucede y el saldo se recalcula solo.
La consecuencia práctica es una sola, y es la que vuelve valioso el concepto: cualquier persona del equipo puede comprometer una venta o una entrega sin ir a verificar a la bodega. Si antes de confirmar un pedido alguien tiene que caminar hasta el anaquel, el inventario no está en tiempo real, por más que se consulte en una pantalla.
La mayoría de los negocios digitaliza la venta de mostrador y deja las demás entradas y salidas en papel. Estas son las seis puertas por donde se mueve la mercancía:
Una distribuidora de bebidas en Veracruz, con dieciocho empleados y tres sucursales, cerró un mes con ciento cuarenta unidades de diferencia entre el sistema y el conteo. Al rastrearlas, noventa eran traspasos entre sucursales que nadie había capturado y treinta, devoluciones que volvieron a la bodega sin registro. La venta, que era el movimiento vigilado, estaba bien.
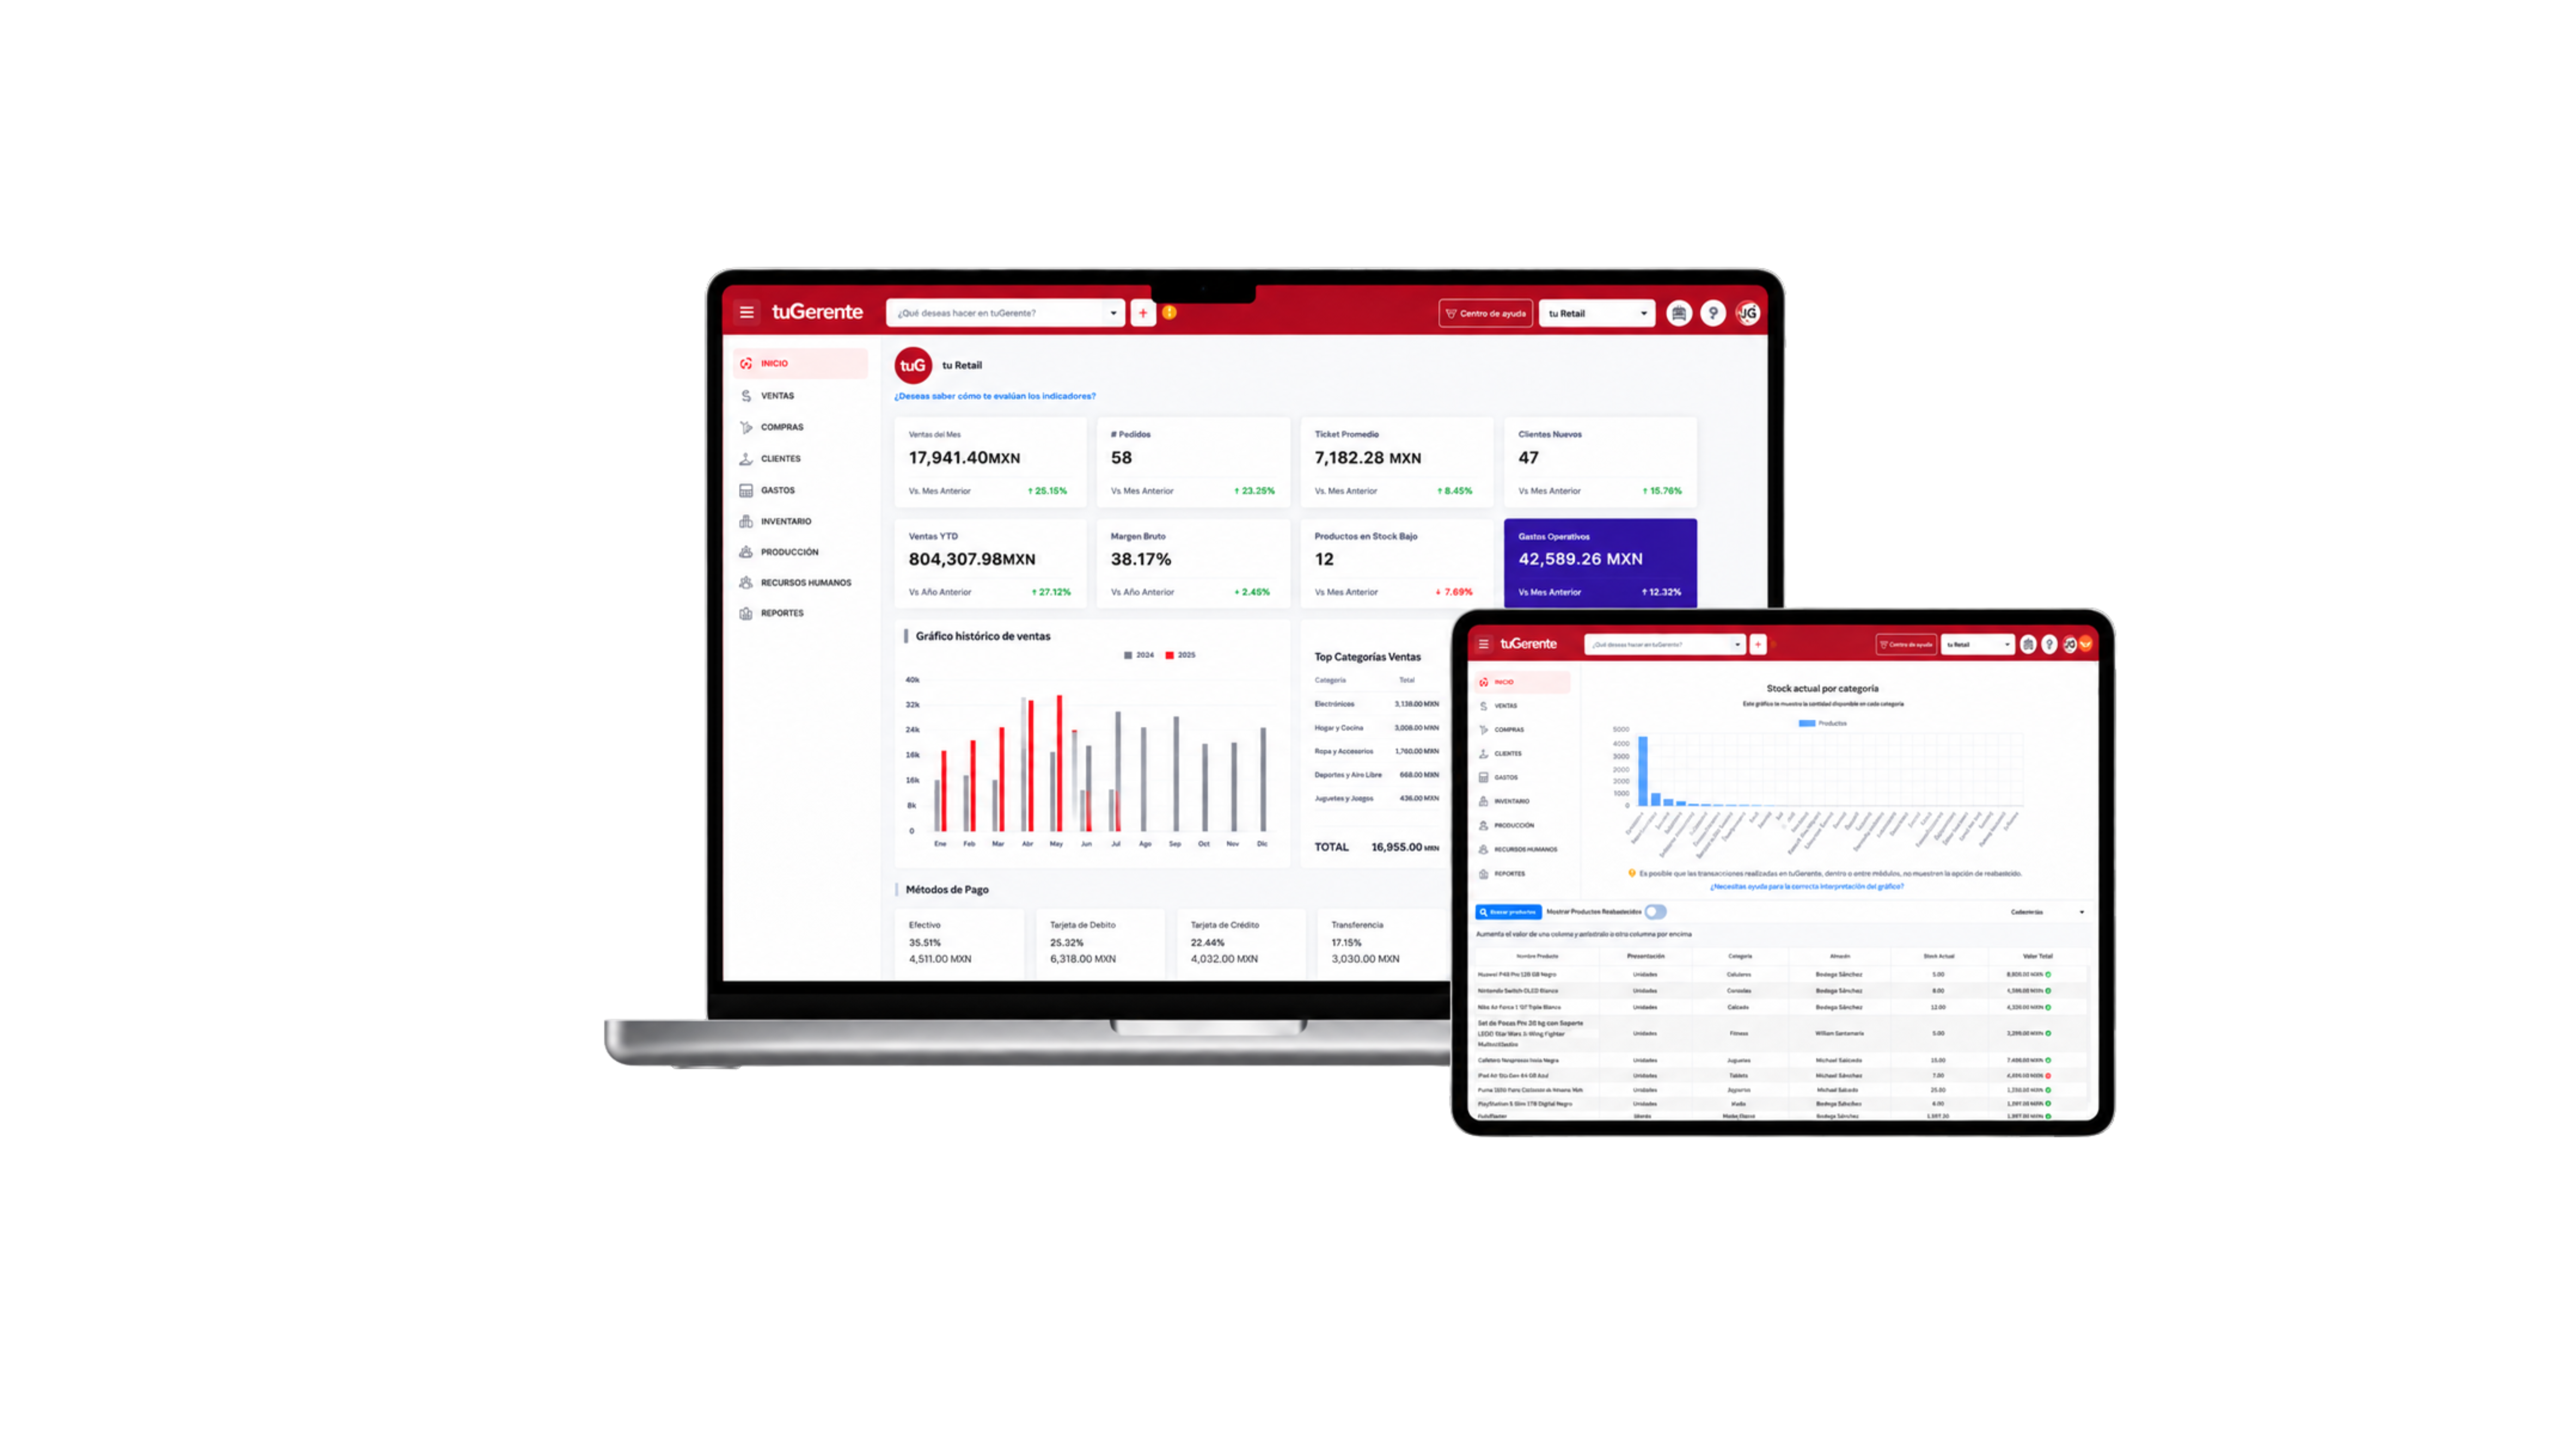
El orden importa porque cada paso vuelve confiable al siguiente. Primero conviene dejar el catálogo con claves únicas y existencias iniciales correctas: un inventario en tiempo real construido sobre un conteo inicial equivocado arrastra ese error indefinidamente.
Después se digitalizan las salidas, que son las más frecuentes: mostrador y ruta. Con eso resuelto, siguen las entradas, donde el punto crítico es que quien recibe la mercancía la capture en ese momento y no al final del turno. Los traspasos y las mermas van al final, porque son los menos frecuentes, aunque suelen explicar la mayor parte de las diferencias.
Conviene decir que la libreta de recepción y las hojas de cálculo cumplen bien esta función mientras el volumen es bajo y una sola persona recibe. El límite aparece cuando hay varias sucursales o varios turnos: ahí la información deja de estar disponible para quien la necesita en el momento de vender.
Tener inventario en tiempo real no elimina los conteos físicos, pero sí cambia su naturaleza. En lugar de parar la operación una o dos veces al año para contar todo, conviene contar unos pocos productos por semana, empezando por los de mayor venta, y comparar contra lo que indica el sistema.
Las diferencias no son un fracaso del método: son información. Una diferencia repetida en el mismo producto suele apuntar a un movimiento que nadie está capturando, y los reportes muestran cuándo empezó a desviarse. Cerrar esa puerta vale más que ajustar el número, porque el ajuste corrige el saldo de hoy y el registro corrige el de todos los meses siguientes.
Controlar inventario en tiempo real termina siendo menos una cuestión de tecnología que de disciplina en la captura. El sistema calcula bien siempre; lo que decide el resultado es si todas las puertas por donde se mueve la mercancía están registrando lo que pasa por ellas.
¿Qué es el control de inventario en tiempo real?
Es mantener las existencias registradas iguales a las físicas en todo momento, sin esperar a un conteo o a un cierre. Cada movimiento de mercancía se captura cuando ocurre y el saldo de cada producto se actualiza de forma automática.
¿Cómo controlar inventario en tiempo real en una pyme?
Primero hay que dejar el catálogo y las existencias iniciales correctas. Después se digitalizan las salidas por venta, luego las entradas de proveedores y al final los traspasos y las mermas. Lo determinante es capturar cada movimiento donde ocurre.
¿Qué movimientos afectan el inventario además de las ventas?
La recepción de mercancía, las devoluciones de clientes, los traspasos entre sucursales y las mermas por producto roto, caducado o usado internamente. Son los movimientos que con más frecuencia quedan sin registrar y generan diferencias.
¿Hay que seguir haciendo conteos físicos?
Sí, aunque de otra forma. En lugar de un conteo general una o dos veces al año, funciona mejor contar unos pocos productos por semana, empezando por los de mayor venta, y comparar el resultado contra el sistema.
¿Qué hacer si el conteo no coincide con el sistema?
Antes de ajustar el saldo conviene revisar qué movimiento no se registró: suele ser un traspaso, una devolución o una merma. Si la diferencia se repite en el mismo producto, el problema está en la captura y no en el conteo.
Conoce tuGerente y descubre cómo puede simplificar el control de tu negocio


 Contacta un asesor
 Pruébalo gratis