
Controla tu negocio a partir de límites definidos y no de revisiones diarias: fija un punto de reposición por producto, un límite de crédito por cliente, un descuento máximo autorizado, una fecha de aviso para los pagos a proveedores y un margen de desviación aceptable en las ventas. Controlar es saber cuándo algo se salió de ese rango, no mirar todo lo que ocurre.
La diferencia es práctica. Revisar todo es imposible de sostener: se hace a fondo algunos días y se abandona el resto. Revisar solo lo que se salió del límite es algo que cabe en quince minutos.
Controlar un negocio es conocer el estado de las variables que determinan su resultado y enterarse a tiempo cuando alguna se desvía. Esas variables son pocas: qué hay en inventario, a qué precio y con qué margen se está vendiendo, cuánto crédito está otorgado, qué se debe a proveedores y cómo evolucionan las ventas frente al período anterior.
Conviene separar control de supervisión. Supervisar es mirar cómo trabaja el equipo; controlar es verificar que los resultados del negocio estén dentro de los parámetros que se definieron. Un negocio bien controlado no es uno donde se vigila a las personas, sino uno donde nadie necesita adivinar cuál es el límite.
El esfuerzo de revisión crece con el negocio, pero las horas disponibles no. Con cien productos se puede recorrer el inventario con la vista; con novecientos, no. Lo mismo ocurre con los clientes a crédito y con los vencimientos de pago. En algún punto, la revisión completa deja de ser factible y se reemplaza por una revisión parcial que da la sensación de control sin darlo.
Una distribuidora de abarrotes en Culiacán, con dieciséis empleados y cinco rutas, lo describía con claridad. Su dueña revisaba cada lunes unos cuarenta productos, los que más se vendían. El problema es que los faltantes aparecían casi siempre entre los otros ochocientos sesenta, los de rotación media, que nunca llegaban a la revisión semanal.
No era falta de método. Era que el método elegido escalaba peor que el negocio.
Un sistema que registra la operación puede avisar cuando una variable cruza su límite, siempre que ese límite esté definido. Estos son los cinco que más cubren:
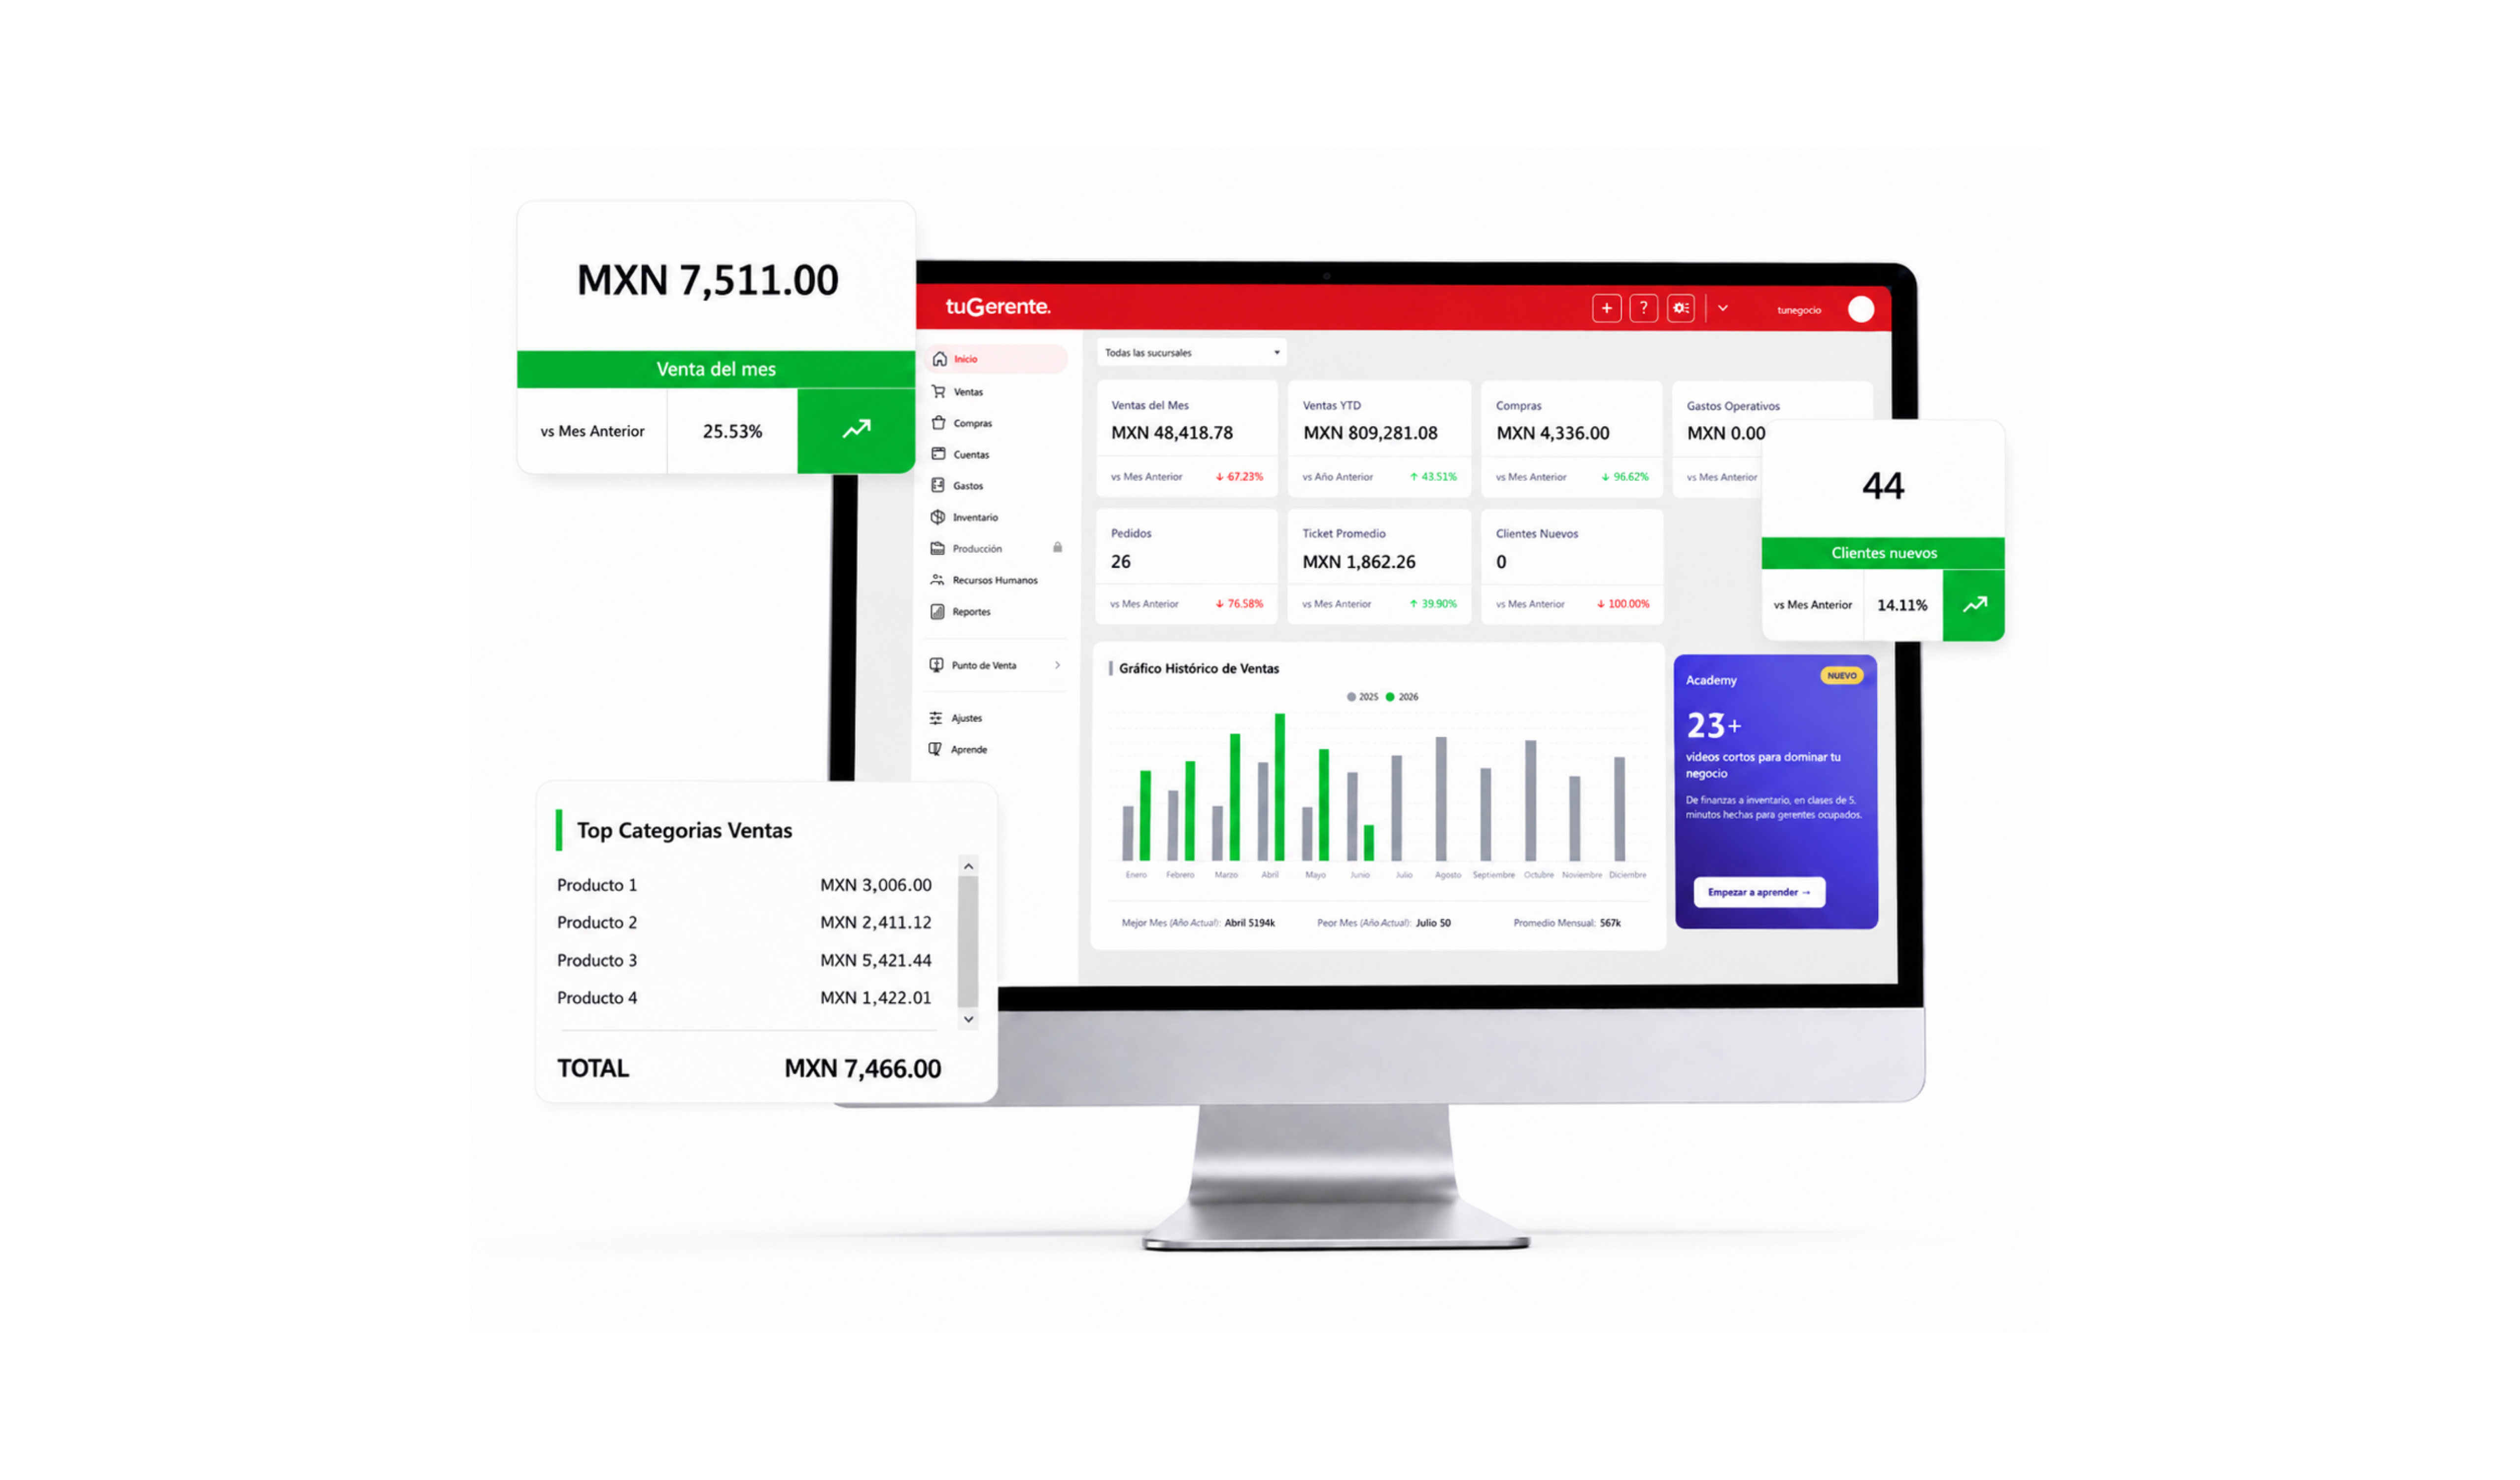
El control por excepción consiste en revisar solo lo que se salió del rango definido. En lugar de abrir el inventario completo, se mira la lista de productos que llegaron a su punto de reposición. En lugar de repasar toda la cartera, se atienden los clientes que cruzaron su límite. El resto, por definición, está dentro de lo esperado.
Esto exige una decisión previa que mucha gente posterga: definir cuál es el rango aceptable para cada variable. Es un trabajo de una sola vez, de un par de horas, y es lo que convierte un sistema en una herramienta de control. Sin límites definidos, un sistema solo muestra información; con límites, señala lo que requiere atención.
Las alertas resuelven lo cotidiano, pero hay tres preguntas que ninguna alerta contesta y que conviene mirar mensualmente:
Esa revisión mensual es estratégica y lleva una hora. Lo demás, que es la operación diaria, lo resuelven los límites. Un negocio bajo control no es el que se mira entero todos los días, sino el que avisa cuando algo se salió de donde debía estar.
¿Qué significa controlar un negocio?
Es conocer el estado de las variables que determinan el resultado (inventario, margen, crédito otorgado, pagos a proveedores y evolución de ventas) y enterarse cuando alguna se desvía del rango definido. No implica revisar toda la operación a diario.
¿Qué es el control por excepción?
Es revisar únicamente lo que se salió del límite establecido, en lugar de repasar toda la información. Requiere definir previamente el rango aceptable de cada variable, para que el sistema señale solo las desviaciones.
¿Qué indicadores debo revisar para controlar mi negocio?
Cinco: existencias por producto, margen de las ventas, saldo y antigüedad de las cuentas por cobrar, vencimientos con proveedores y variación de ventas respecto del período anterior. Revisados juntos dan una imagen completa del estado del negocio.
¿Controlar el negocio es lo mismo que supervisar al equipo?
No. Supervisar es observar cómo trabajan las personas; controlar es verificar que los resultados estén dentro de los parámetros definidos. Cuando los límites están claros y registrados, el equipo decide solo y la supervisión deja de ser necesaria.
¿Cada cuánto conviene revisar los números del negocio?
Las desviaciones conviene atenderlas en el momento en que el sistema las señala. La revisión de fondo, que incluye márgenes por producto y comportamiento de clientes, funciona bien una vez al mes.
Conoce tuGerente y descubre cómo puede simplificar el control de tu negocio


 Contacta un asesor
 Pruébalo gratis